이 글은 네이버 쇼핑 커넥트 활동의 일환으로, 판매가 발생하면 수수료를 받습니다.
이혼 재산분할 세금은 세 가지로 나뉩니다. 재산을 받는 사람에게 증여세는 나오지 않습니다. 재산을 주는 사람에게 양도소득세(집 같은 재산을 넘기면서 생긴 이익에 매기는 세금)도 나오지 않습니다. 다만 집이나 땅을 넘겨받은 사람은 취득세(부동산을 새로 가지게 된 사람이 내는 세금)를 내고, 세율은 1.5%입니다.
재산분할은 부부가 결혼 생활 동안 함께 모은 재산을 이혼하면서 각자 몫으로 나누는 것입니다. 남에게 재산을 거저 주는 일도, 돈을 받고 파는 일도 아닙니다. 세금이 다르게 매겨지는 이유가 여기에 있습니다.
재산분할에 증여세·양도소득세가 없는 이유
찾기쉬운 생활법령정보는 재산분할로 받은 재산에 증여세와 소득세가 붙지 않는다고 안내합니다. 재산분할은 부부 두 사람이 힘을 합쳐 만든 공동재산을 나누는 것이라 증여로 보지 않기 때문입니다. 받은 재산은 소득세법이 정한 소득에도 들지 않습니다.
주는 사람도 양도소득세를 내지 않습니다. 양도소득세는 재산을 유상양도(값을 받고 넘기는 것)했을 때 내는 세금입니다. 대법원은 이혼하면서 재산분할로 한쪽 이름의 부동산을 상대방에게 넘기는 것이 유상양도가 아니라고 판단했습니다(대법원 96누14401 판결).
집을 받으면 내는 취득세 1.5%와 신고 기한
증여세와 양도소득세가 없어도 집을 넘겨받은 사람은 취득세를 냅니다. 취득세에는 지방교육세와 농어촌특별세가 함께 붙습니다.
세율은 지방세법에서 나옵니다. 값을 치르지 않고 부동산을 얻는 무상취득의 세율은 상속을 빼면 1천분의 35, 곧 3.5%입니다(제11조). 그런데 지방세법 제15조는 이혼 재산분할로 얻은 재산에는 이 세율에서 중과기준세율을 뺀 세율을 쓰도록 정했습니다. 중과기준세율은 지방세법이 세율을 더하거나 뺄 때 기준으로 삼는 세율로, 1천분의 20, 곧 2%입니다(제6조). 3.5%에서 2%를 빼면 1.5%가 됩니다.
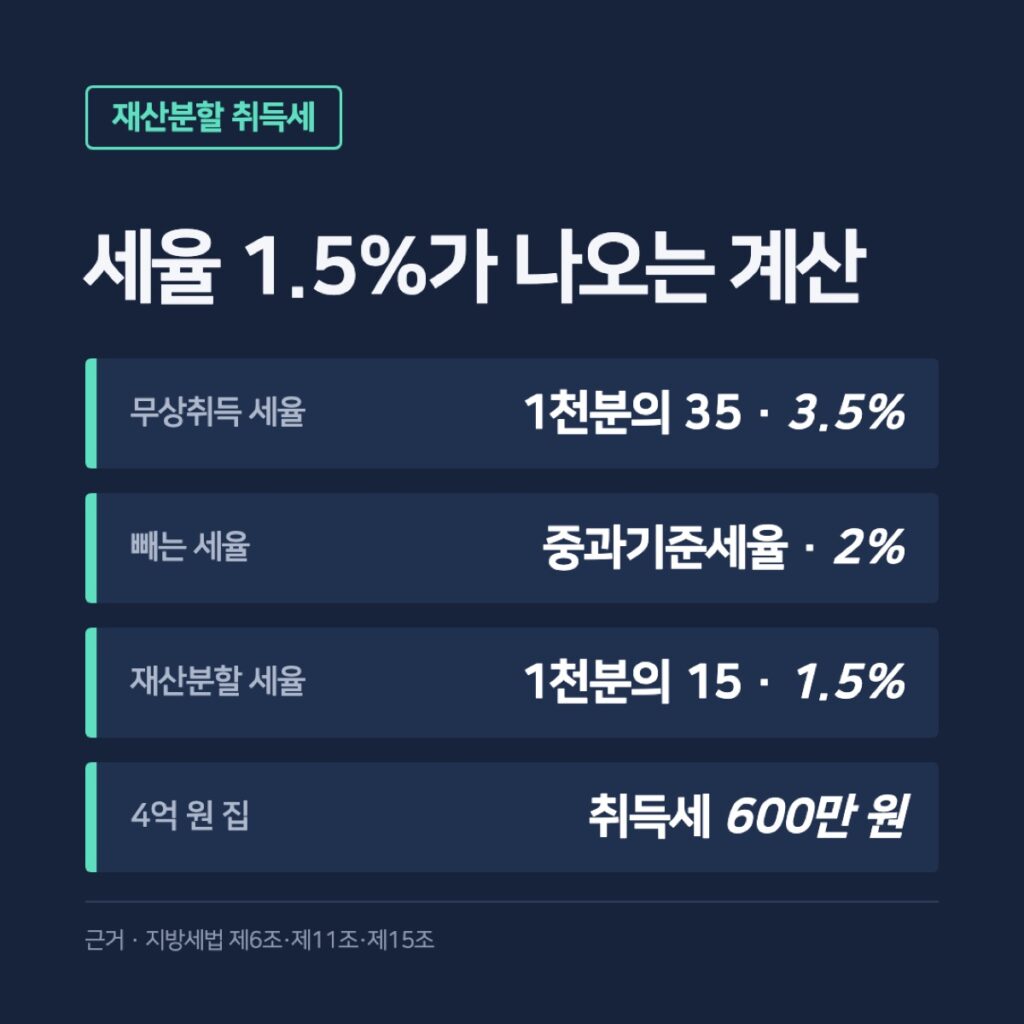
세율을 곱하는 금액은 시가인정액입니다. 시가인정액은 비슷한 집이 실제로 팔린 값이나 감정받은 값처럼 시세로 인정되는 금액입니다(제10조의2). 시가인정액이 4억 원인 아파트를 재산분할로 받으면 취득세는 4억 원의 1.5%인 600만 원입니다. 600만 원은 취득세만 계산한 금액이고, 지방교육세와 농어촌특별세는 따로 더해집니다.
신고 기한은 지방세법 제20조에 있습니다. 취득세는 재산을 얻은 날부터 60일 안에 신고하고 내는 것이 원칙입니다. 같은 조문은 상속이 아닌 무상취득이면 얻은 날이 든 달의 말일부터 3개월 안이라고 따로 정해 두었습니다. 재산분할이 두 기한 가운데 어느 쪽에 드는지는 조문에 적혀 있지 않습니다. 그래서 신고를 받는 시·군·구 세무부서에서 기한을 답해 줍니다.
시벅스 · 네이버 스마트스토어아코디언 파일 A4 서류정리 파일철 도큐먼트 화일9,800원네이버에서 보기 ↗
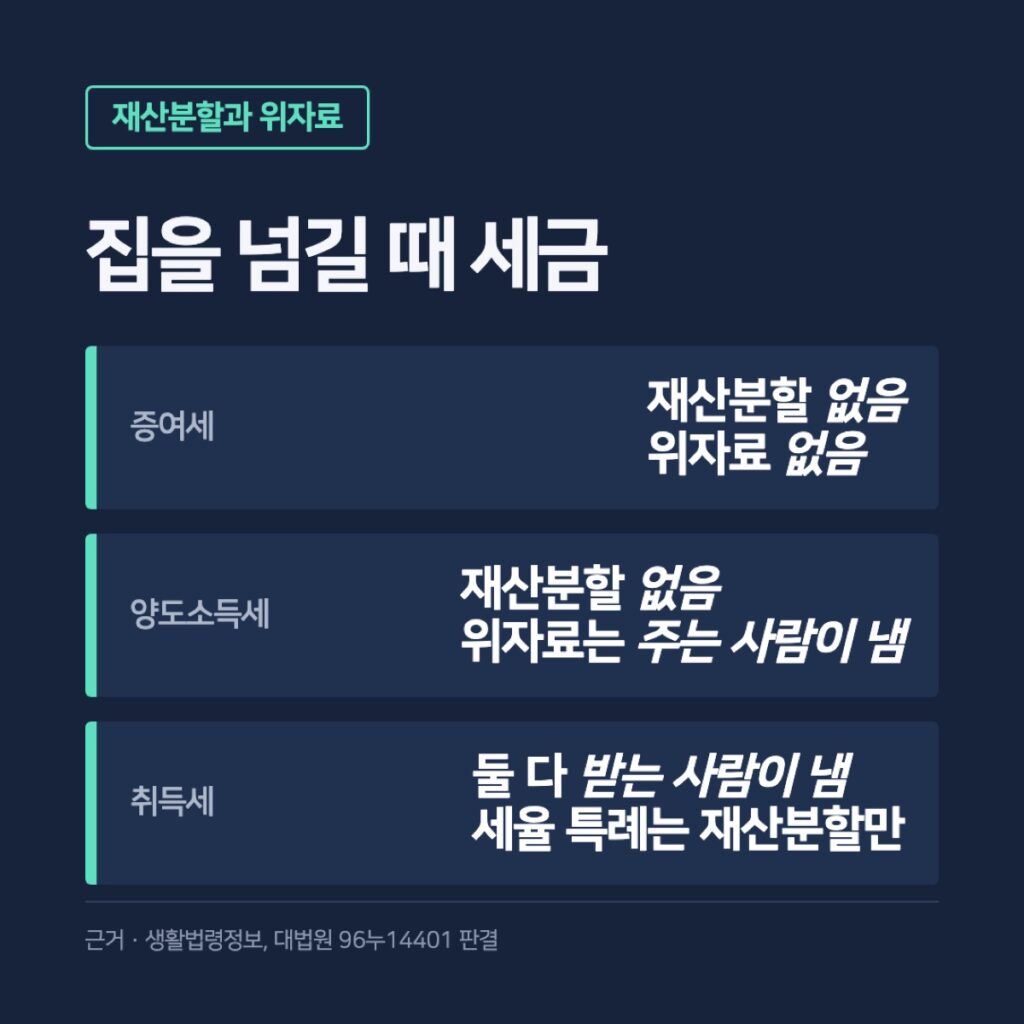
위자료로 주면 달라지는 세금
같은 집이라도 재산분할이 아니라 위자료로 넘기면 세금이 달라집니다. 위자료는 이혼에 책임이 있는 쪽이 상대방의 정신적 고통을 돈으로 갚는 손해배상금입니다.
| 구분 | 재산분할 | 위자료 |
|---|---|---|
| 증여세 | 없음 | 없음 |
| 양도소득세 | 없음 | 주는 사람이 냄 |
| 취득세 | 받는 사람이 냄 | 받는 사람이 냄 |
| 취득세 세율 특례 | 있음 | 없음 |
가장 큰 차이는 양도소득세입니다. 위자료로 집을 넘기는 것은 갚아야 할 돈 대신 집을 준 것이어서 유상양도에 들어갑니다(소득세법 제88조). 집을 처음 살 때보다 값이 올라 이익이 생겼다면 주는 사람이 양도소득세를 냅니다.
받는 사람은 위자료에도 증여세와 소득세를 내지 않습니다. 생활법령정보는 세금을 피하려고 꾸민 가짜 이혼처럼 사실상 증여로 인정되는 때에는 증여세가 매겨질 수 있다고 적고 있습니다.
취득세는 위자료로 받은 집에도 붙습니다. 세율을 낮춰 주는 지방세법 제15조에는 재산분할만 들어 있고 위자료는 없습니다.
위택스에서 취득세 담당 부서 전화번호 찾기 따라 하기
취득세는 내가 사는 곳이 아니라 부동산이 있는 곳의 시·군·구에 냅니다(지방세법 제8조). 인터넷 신고 창구는 행정안전부가 운영하는 위택스입니다. 주소창에 www.wetax.go.kr 을 넣으면 첫 화면이 나옵니다.
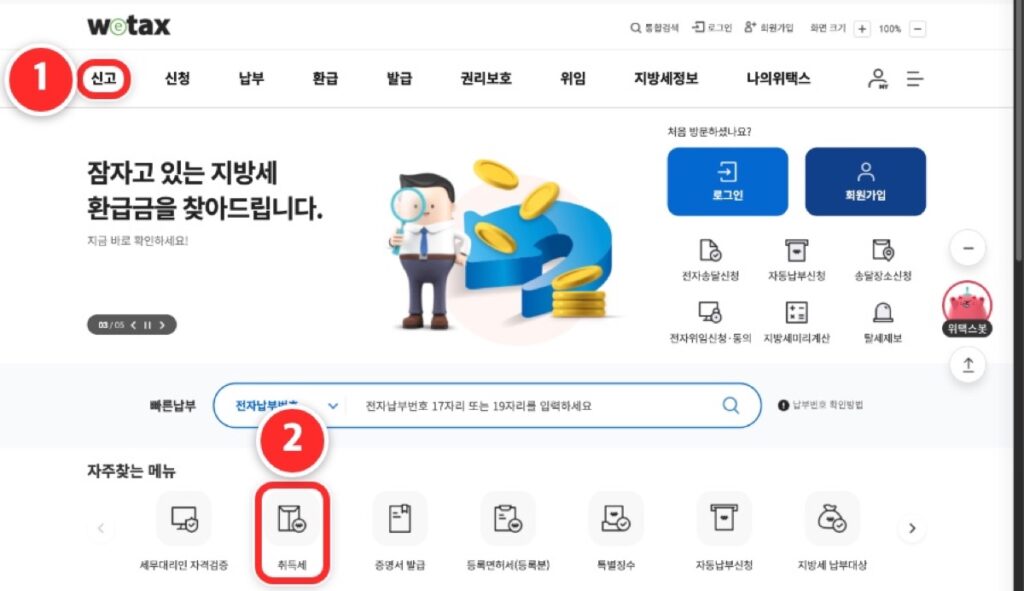
취득세 신고는 화면 맨 위 메뉴의 ‘신고’ 안에 있습니다. 화면 아래쪽 ‘자주찾는 메뉴’의 ‘취득세’ 그림을 눌러도 같은 곳으로 갑니다.
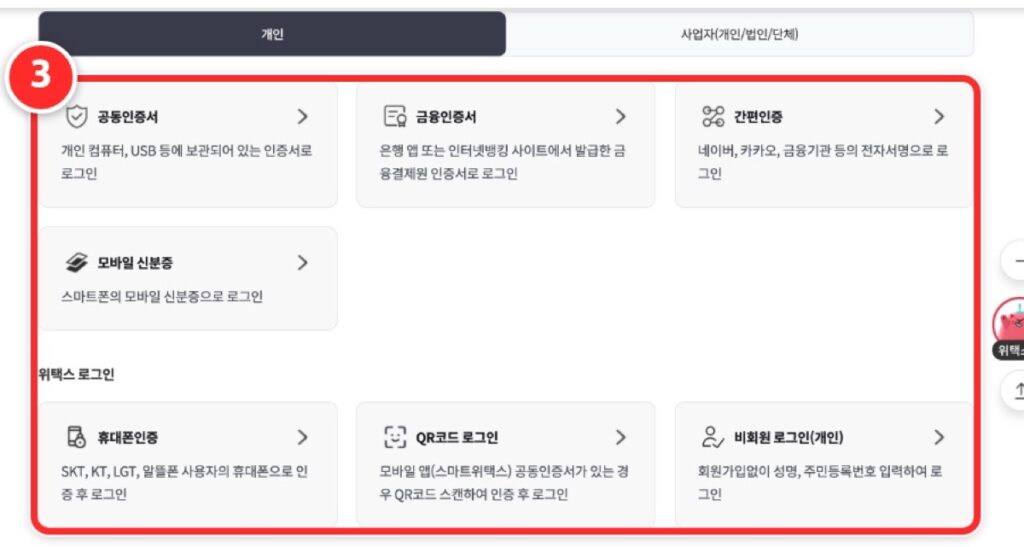
‘취득세’를 누르면 로그인 방법을 고르는 화면이 먼저 나옵니다. 개인은 공동인증서, 금융인증서, 간편인증, 모바일 신분증, 휴대폰인증, QR코드 로그인, 비회원 로그인 가운데 하나를 고릅니다. 로그인한 뒤에는 ‘신고유형’ 화면에서 물건종류, 물건상세종류, 취득원인을 차례로 고릅니다.
위택스 이용자가이드의 취득세 신고 사용자매뉴얼(2024년 2월 13일판)에 나오는 취득원인은 유상취득(값을 치르고 얻는 것), 상속, 증여, 기부, 경락(경매로 얻는 것)입니다. 재산분할은 매뉴얼에 나오지 않습니다. 재산분할로 받은 집의 신고 방법과 서류는 부동산이 있는 시·군·구 세무부서에 물을 수 있고, 그 전화번호는 위택스에서 로그인 없이 찾을 수 있습니다.
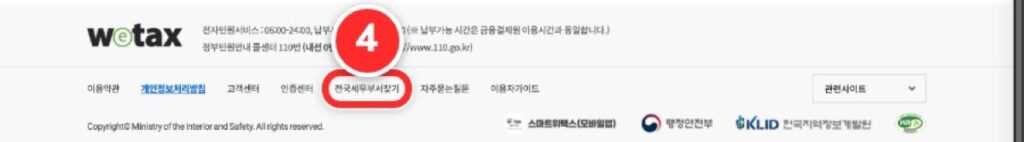
위택스 첫 화면을 맨 아래까지 내리면 ‘이용약관’, ‘고객센터’와 같은 줄에 ‘전국세무부서찾기’가 있습니다.
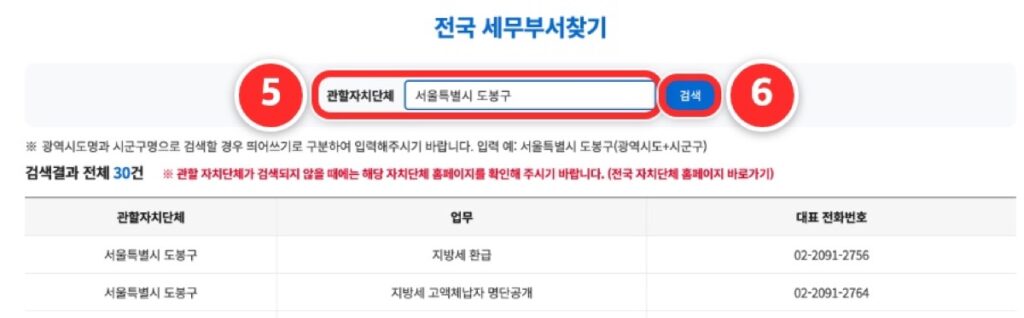
‘관할자치단체’ 칸에 시·도 이름과 시·군·구 이름을 한 칸 띄어 넣습니다. 화면에 적힌 입력 예는 ‘서울특별시 도봉구’입니다. 글자를 넣은 뒤에는 엔터 키가 아니라 오른쪽 파란 ‘검색’ 버튼을 누릅니다.
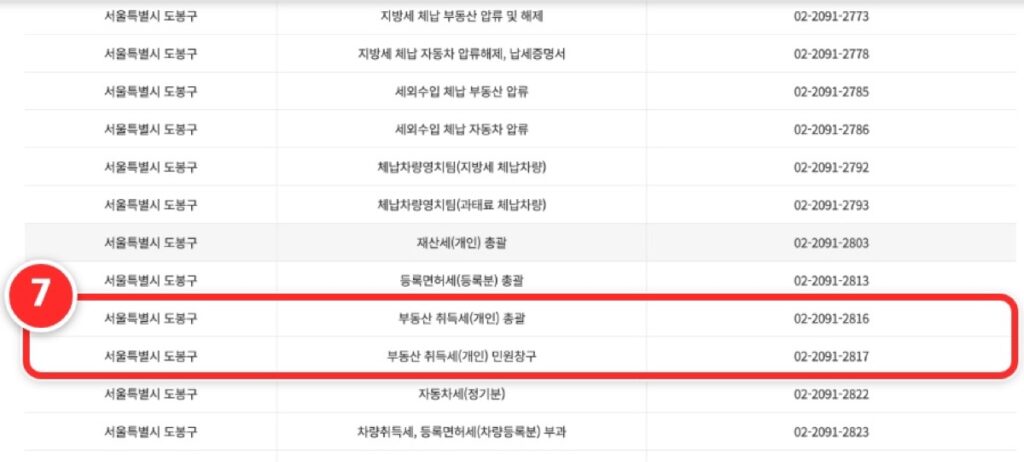
결과는 관할자치단체, 업무, 대표 전화번호 세 칸짜리 표로 나옵니다. 서울특별시 도봉구는 30건이 나오고, 그 가운데 ‘부동산 취득세(개인) 총괄’과 ‘부동산 취득세(개인) 민원창구’ 줄이 재산분할로 집을 받은 개인이 찾는 곳입니다. 검색 결과가 없으면 그 시·군·구 홈페이지에서 찾으라는 안내가 화면에 함께 적혀 있습니다.
시벅스 · 네이버 스마트스토어아코디언 파일 A4 서류정리 파일철 도큐먼트 화일9,800원네이버에서 보기 ↗재산분할로 받은 집을 나중에 팔 때
재산분할로 받을 때는 양도소득세가 없지만, 그 집을 나중에 팔 때는 양도소득세를 계산합니다. 이때 집을 얼마에 얻었다고 보는지가 세금을 가릅니다.
대법원은 재산분할로 넘겨받은 부동산을 뒤에 팔 때 취득가액(집을 얻는 데 든 값)을 재산분할로 넘겨받은 때가 아니라 처음 그 집을 산 때를 기준으로 정한다고 판단했습니다(대법원 2002두6422 판결). 국세청도 재산분할로 받은 재산을 얻은 시기는 상대방이 처음 그 재산을 얻은 날이라고 답했습니다.
숫자로 보면 이렇습니다. 상대방이 2억 원에 산 집을 재산분할로 받아 5억 원에 판다면, 이익은 넘겨받은 날의 시세가 아니라 처음 산 값 2억 원을 기준으로 계산합니다.
정리하면, 이혼 재산분할 세금은 받는 사람의 증여세와 주는 사람의 양도소득세가 없고, 집을 넘겨받은 사람이 내는 취득세 1.5%가 남습니다. 위자료로 넘기면 주는 사람에게 양도소득세가 생기고, 재산분할로 받은 집을 나중에 팔 때는 처음 산 값이 기준이 됩니다.
근거: 지방세법 제6조·제8조·제10조의2·제11조·제15조·제20조, 소득세법 제88조, 대법원 96누14401 판결, 대법원 2002두6422 판결, 국세청 서면인터넷방문상담4팀-4047, 찾기쉬운 생활법령정보, 위택스 이용자가이드
이 글은 2026년 10월 10일 기준 법령으로 쓴 일반 정보이며, 사건마다 결과가 다를 수 있습니다.