이 글은 네이버 쇼핑 커넥트 활동의 일환으로, 판매가 발생하면 수수료를 받습니다.
자동차 책임보험 보상 한도는 사고로 다른 사람이 숨지면 피해자 1명당 최고 1억5천만 원, 다치면 1명당 최고 3천만 원입니다. 다른 사람의 차나 물건을 망가뜨렸을 때는 사고 1건당 2천만 원까지만 나옵니다.
이 한도를 넘는 손해는 운전자가 직접 물어야 합니다. 책임보험만 든 운전자는 종합보험 운전자가 받는 형사처벌 특례도 받지 못합니다.
책임보험은 법이 가입하게 한 의무보험
흔히 말하는 책임보험은 자동차손해배상 보장법 제5조가 자동차를 가진 사람에게 꼭 들게 한 의무보험입니다. 다른 사람이 죽거나 다친 경우를 위한 보험과 다른 사람의 물건이 망가진 경우를 위한 보험을 자동차마다 들어야 합니다.
자동차보험 표준약관은 자동차보험을 여섯 가지로 나눕니다. 이 가운데 꼭 들어야 하는 것은 두 가지입니다. 하나는 다른 사람을 죽거나 다치게 했을 때 법이 정한 한도까지 물어 주는 대인배상Ⅰ입니다. 다른 하나는 다른 사람의 물건을 망가뜨렸을 때 물어 주는 대물배상이고, 법이 정한 한도 2천만 원까지가 의무입니다.
나머지는 운전자가 골라서 드는 임의보험입니다. 대인배상Ⅰ의 한도를 넘는 손해를 물어 주는 대인배상Ⅱ, 운전자 자신이 다쳤을 때의 자기신체사고, 내 차가 부서졌을 때의 자기차량손해 같은 것들입니다. 의무보험만 든 상태를 ‘책임보험’, 여기에 임의보험을 더한 것을 ‘종합보험’이라고 부릅니다.
온라인공식판매처 아이테라 · 네이버 스마트스토어3년품질보증+26년형 블랙박스 아이테라 HMF10 전후FHD 2채널 동글포함 만도호환 32GB, 설치비별도108,900원네이버에서 보기 ↗
책임보험 보상 한도, 사망·부상·후유장애·대물
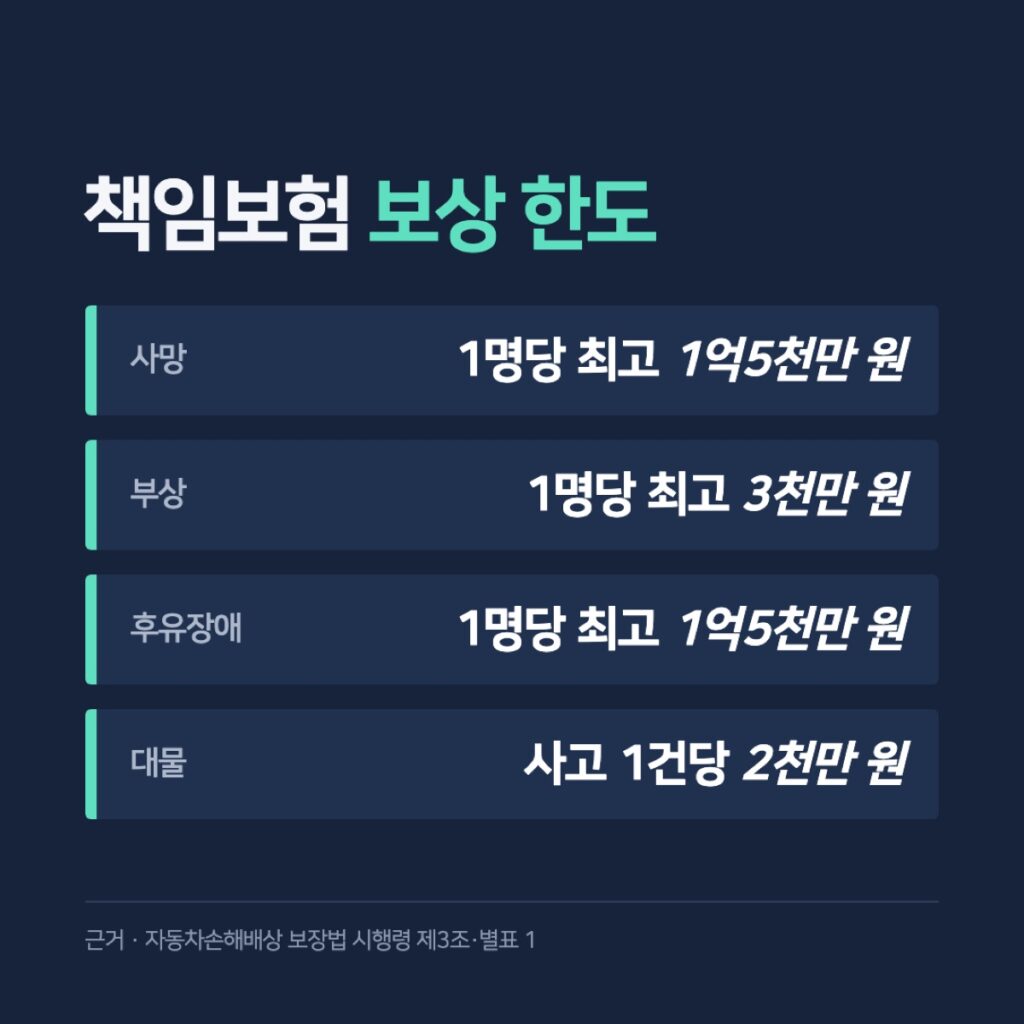
보상 한도는 자동차손해배상 보장법 시행령 제3조에 적혀 있습니다. 피해자가 숨진 경우에는 1명당 1억5천만 원 범위에서 실제 손해액을 줍니다. 손해액이 2천만 원보다 적어도 2천만 원은 줍니다.
다친 경우에는 다친 정도를 상해 1급부터 14급까지 나누고, 급수마다 한도가 다릅니다. 가장 심한 1급의 한도가 3천만 원입니다. 후유장애(치료를 마친 뒤에도 몸에 남은 장애)가 생긴 경우의 한도는 가장 높은 급수가 1억5천만 원입니다.
대인 한도는 피해자 1명당 따지고, 대물 한도는 사고 1건당 따집니다. 상대 차 수리비가 5천만 원 나온 사고를 예로 들면, 대물배상이 의무 한도뿐인 운전자의 보험에서는 2천만 원만 나갑니다. 남은 3천만 원은 운전자가 직접 물어야 합니다.
책임보험과 종합보험의 차이
두 보험은 보상 금액만 다른 것이 아닙니다. 사람이 다친 사고에서 운전자가 재판에 넘겨지는지도 달라집니다.
| 구분 | 책임보험 | 종합보험 |
|---|---|---|
| 대인 보상 | 대인배상Ⅰ 한도까지 | 대인배상Ⅱ로 한도 초과분도 보상 |
| 대물 보상 | 사고 1건당 2천만 원 | 보험증권에 적힌 가입금액 |
| 내 몸·내 차 | 보상 없음 | 자기신체사고·자기차량손해 선택 |
| 형사처벌 특례 | 받지 못함 | 손해 전액 보상 보험이면 받음 |
교통사고처리 특례법 제3조는 교통사고로 사람을 죽거나 다치게 한 운전자를 5년 이하의 금고(교도소에 갇히지만 노역은 하지 않는 형벌) 또는 2천만 원 이하의 벌금으로 처벌한다고 정합니다. 같은 법 제4조는 사고 차가 손해배상금 전액을 보상하는 보험에 들어 있으면 사람을 다치게 한 운전자를 재판에 넘길 수 없다고 정합니다.
책임보험은 한도가 정해져 있어 ‘전액을 보상하는 보험’이 아닙니다. 그래서 책임보험만 든 운전자는 이 특례를 받지 못하고, 피해자와 따로 합의해야 재판에 넘겨지지 않습니다. 대인배상Ⅱ를 무한으로 든 종합보험은 이 특례를 받습니다.
종합보험이 있어도 특례를 받지 못하는 사고가 있습니다. 피해자가 숨진 사고, 뺑소니, 음주 측정 거부, 신호 위반 같은 12대 중과실 사고, 피해자가 크게 다쳐 생명이 위험해지거나 장애·불치병이 생긴 사고입니다.
온라인공식판매처 아이테라 · 네이버 스마트스토어3년품질보증+26년형 블랙박스 아이테라 HMF10 전후FHD 2채널 동글포함 만도호환 32GB, 설치비별도108,900원네이버에서 보기 ↗책임보험에 가입하지 않으면 내는 과태료
의무보험에 들지 않으면 자동차손해배상 보장법 제48조에 따라 300만 원 이하의 과태료(법을 어겼을 때 행정기관에 내는 돈)를 냅니다. 실제 금액은 가입하지 않은 날수로 정해집니다. 아래는 자가용 자동차 기준입니다.
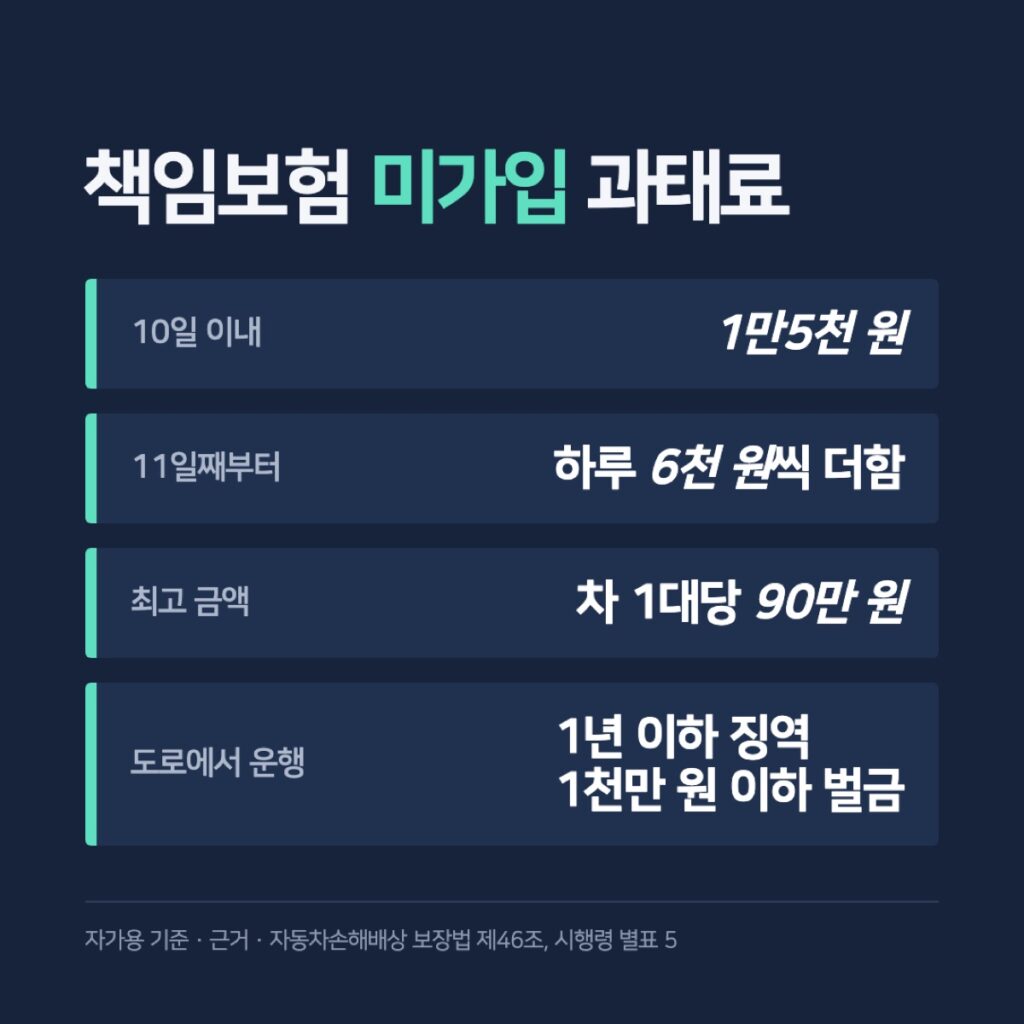
대인배상Ⅰ을 들지 않은 기간이 10일 이내면 1만 원이고, 11일째부터 하루 4천 원씩 더해져 최고 60만 원입니다. 대물배상은 10일 이내 5천 원, 11일째부터 하루 2천 원씩 더해져 최고 30만 원입니다.
둘 다 30일 동안 들지 않은 경우를 계산하면 대인이 1만 원에 20일분 8만 원을 더해 9만 원, 대물이 5천 원에 20일분 4만 원을 더해 4만5천 원입니다. 합계는 13만5천 원이고, 계속 들지 않으면 차 1대당 최고 90만 원까지 늘어납니다.
과태료와 별개로 의무보험이 없는 차는 도로에서 운행할 수 없습니다. 이를 어기고 운행한 자동차 보유자는 1년 이하의 징역 또는 1천만 원 이하의 벌금으로 처벌받습니다. 시장·군수·구청장은 의무보험에 들지 않은 차의 번호판을 영치(떼어서 보관)할 수도 있습니다.
보험회사는 계약이 끝나기 75일 전부터 30일 전 사이에 한 번, 30일 전부터 10일 전 사이에 한 번 계약이 끝난다는 사실을 가입자에게 알려야 합니다.
내 자동차보험 가입 내역 조회 따라 하기
지금 내 차에 든 보험과 보험기간은 손해보험협회 ‘자동차보험 종합포털’에서 ‘내보험찾아줌’으로 넘어가 조회합니다.
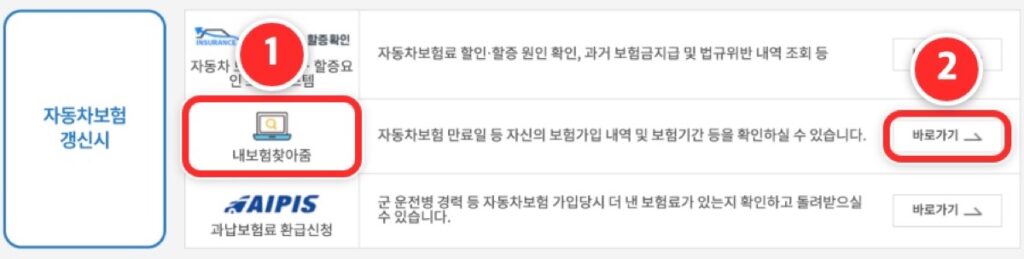
자동차보험 종합포털(carinfo.knia.or.kr)의 ‘정보포털서비스’ 화면을 엽니다. ‘자동차보험 갱신시’ 묶음에서 ① ‘내보험찾아줌’ 줄을 찾고, 그 줄 오른쪽 끝의 ② ‘바로가기’를 누릅니다.
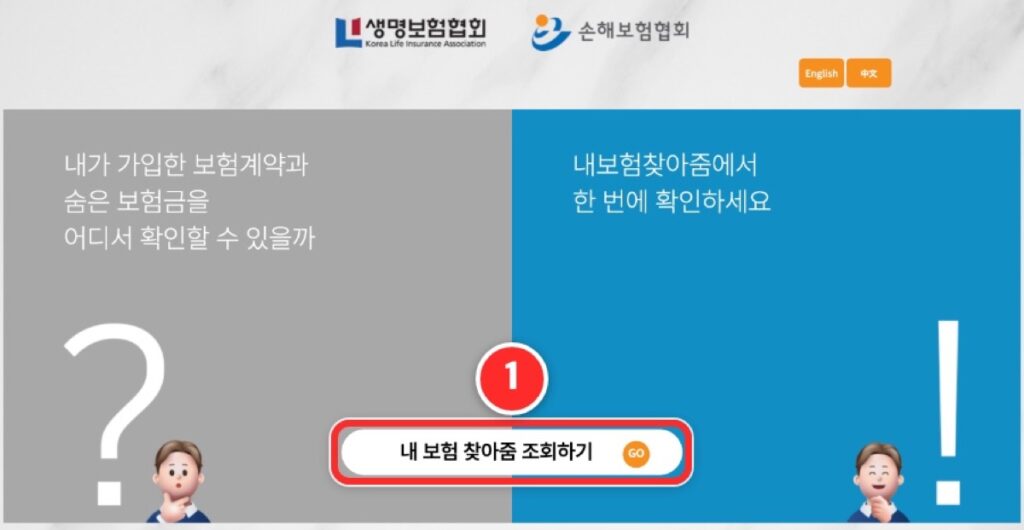
생명보험협회와 손해보험협회가 함께 운영하는 내보험찾아줌 첫 화면이 열립니다. 화면 아래쪽 가운데의 ① ‘내 보험 찾아줌 조회하기’ 버튼을 누르면 본인 확인 단계로 넘어갑니다.
대인배상Ⅱ와 대물배상의 한도는 보험증권에 ‘보험가입금액’으로 적혀 있습니다. 의무보험에 가입했다는 증명 서류는 자동차손해배상 보장법 제9조에 따라 가입한 보험회사에 발급을 청구할 수 있습니다.
정리하면, 자동차 책임보험은 대인 1명당 최고 1억5천만 원, 대물 사고 1건당 2천만 원까지만 보상하고 그 위의 손해는 운전자 몫입니다. 종합보험과 달리 형사처벌 특례가 없고, 가입하지 않으면 자가용 기준 최고 90만 원의 과태료가 나옵니다.
근거: 자동차손해배상 보장법 제5조·제6조·제8조·제9조·제46조·제48조, 같은 법 시행령 제3조·별표 1·별표 5, 교통사고처리 특례법 제3조·제4조, 자동차보험 표준약관, 찾기쉬운 생활법령정보, 국회입법조사처
이 글은 2026년 10월 12일 기준 법령으로 쓴 일반 정보이며, 사건마다 결과가 다를 수 있습니다.